Backtesting de estrategias de trading:
herramienta gratis
Hacer backtesting de una estrategia de trading es cómo averiguas si una idea tiene edge antes de que te cueste dinero real. Hecho a la ligera solo confirma lo que ya esperabas; hecho bien te da una tasa de aciertos, una esperanza y un drawdown en los que puedes confiar de verdad. Aquí tienes el proceso paso a paso, y la herramienta gratuita para ejecutarlo.

 Datos de Dukascopy
Hacer backtesting de una estrategia de trading significa aplicar sus reglas sobre el precio histórico y registrar lo que habría pasado — suficientes veces como para que el resultado sea una medición, no una anécdota. El objetivo es una muestra lo bastante grande y honesta como para que los números reflejen la estrategia, no la suerte ni tu sesgo. Cinco pasos te llevan hasta ahí.
Paso 1 — Escribe primero las reglas
Antes de mirar un solo gráfico, define la estrategia con precisión: qué activa una entrada, dónde va el stop, dónde va el objetivo y qué cierra la operación antes. Si las reglas solo viven en tu cabeza, las doblarás sin darte cuenta para que encajen en cada gráfico y el backtest no valdrá nada. Las reglas escritas hacen que cada operación sea repetible — justo el sentido de probar correctamente.
Paso 2 — Elige el instrumento y la temporalidad
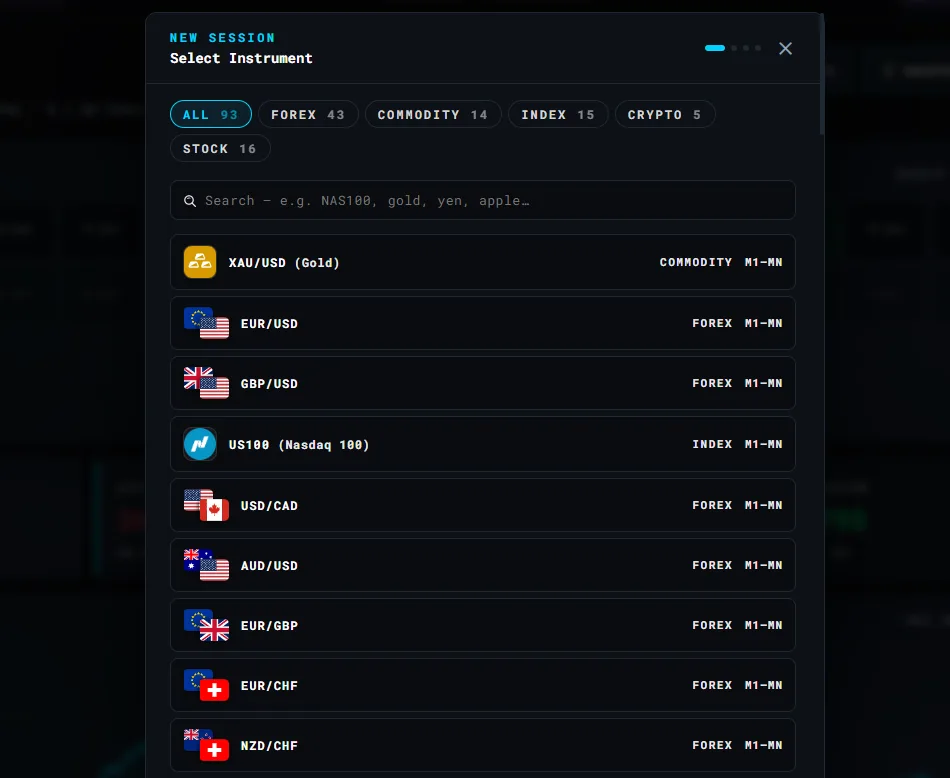
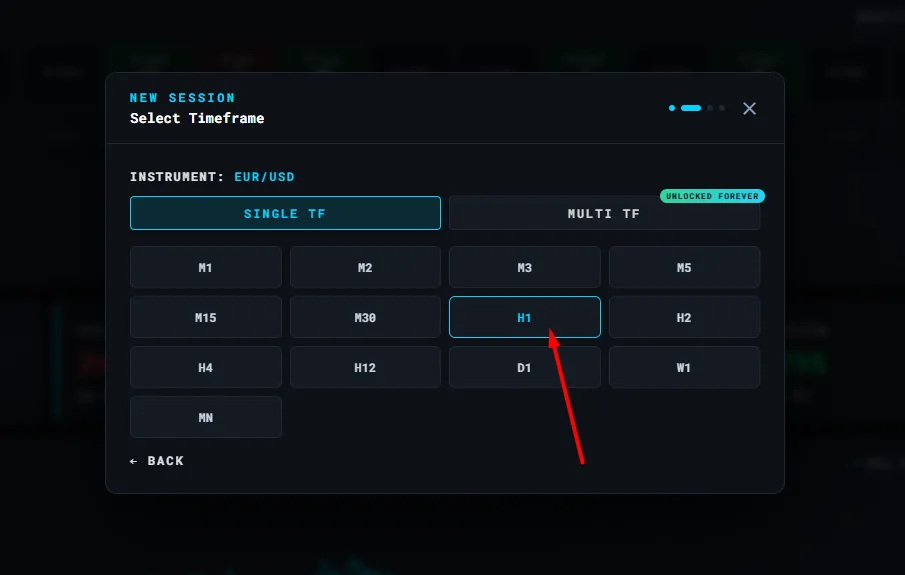
Prueba la estrategia en el mercado y la temporalidad en los que realmente va a operar. Un conjunto de reglas de scalping corresponde a M1–M15; una estrategia swing, a H4–D1. Carga datos históricos reales de ese instrumento — y si la estrategia pretende ser general, planea repetir la prueba en varios mercados en lugar de suponer que un resultado se traslada.
Paso 3 — Reproduce el gráfico y toma todas las operaciones
Avanza el gráfico vela a vela y toma todas las operaciones que tus reglas permitan — incluidas las feas que preferirías saltarte. Aquí es donde fallan la mayoría de los backtests: dejar pasar en silencio los setups que «no daban buena sensación» infla el win rate y oculta el comportamiento real de la estrategia. El backtesting manual vela a vela te mantiene honesto porque no puedes ver las velas futuras.
Paso 4 — Construye una muestra lo bastante grande
Un puñado de operaciones no demuestra nada. Apunta a al menos 50–100 operaciones en condiciones distintas — tendencias, rangos, periodos tranquilos y volátiles — para que un par de ganadoras afortunadas no sostengan el resultado. Precisamente por eso el backtesting manual supera a esperar operaciones en real: puedes construir una muestra de 60 operaciones en una tarde en lugar de en un año.
Paso 5 — Lee las métricas juntas, no solo el win rate
El win rate aislado es el número más sobrevalorado del trading. Lee el panorama completo:
- Win rate + riesgo-beneficio — un 40% de acierto con 1:2 es rentable; un 60% con 1:0,5 no lo es.
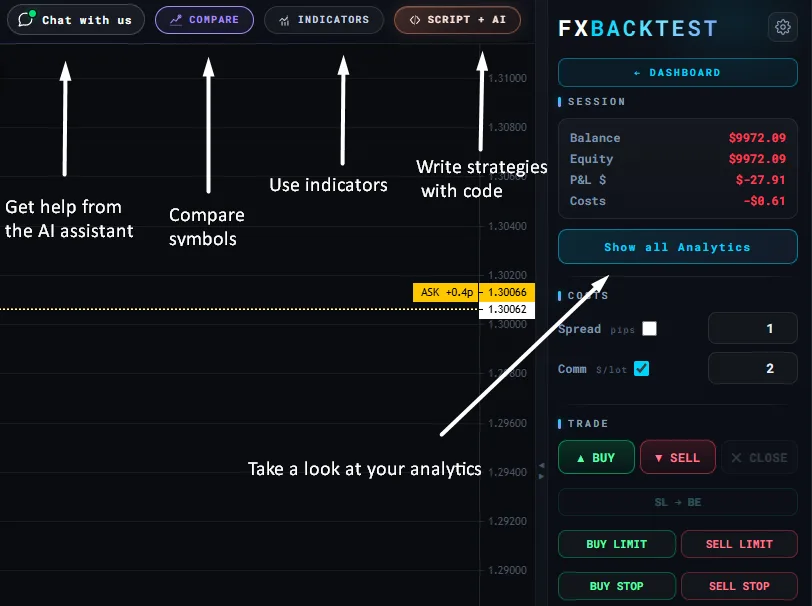
- Compare symbols
- 53 indicators
- Drawdown máximo — lo más profundo que cayó la cuenta; el dolor que tienes que aguantar para cobrar la ventaja.
Un buen backtester calcula todo esto por ti y dibuja la curva de equity, para que leas la estrategia como lo haría una mesa de riesgos en lugar de sumar una hoja de cálculo a mano.
Haz backtesting de una estrategia gratis
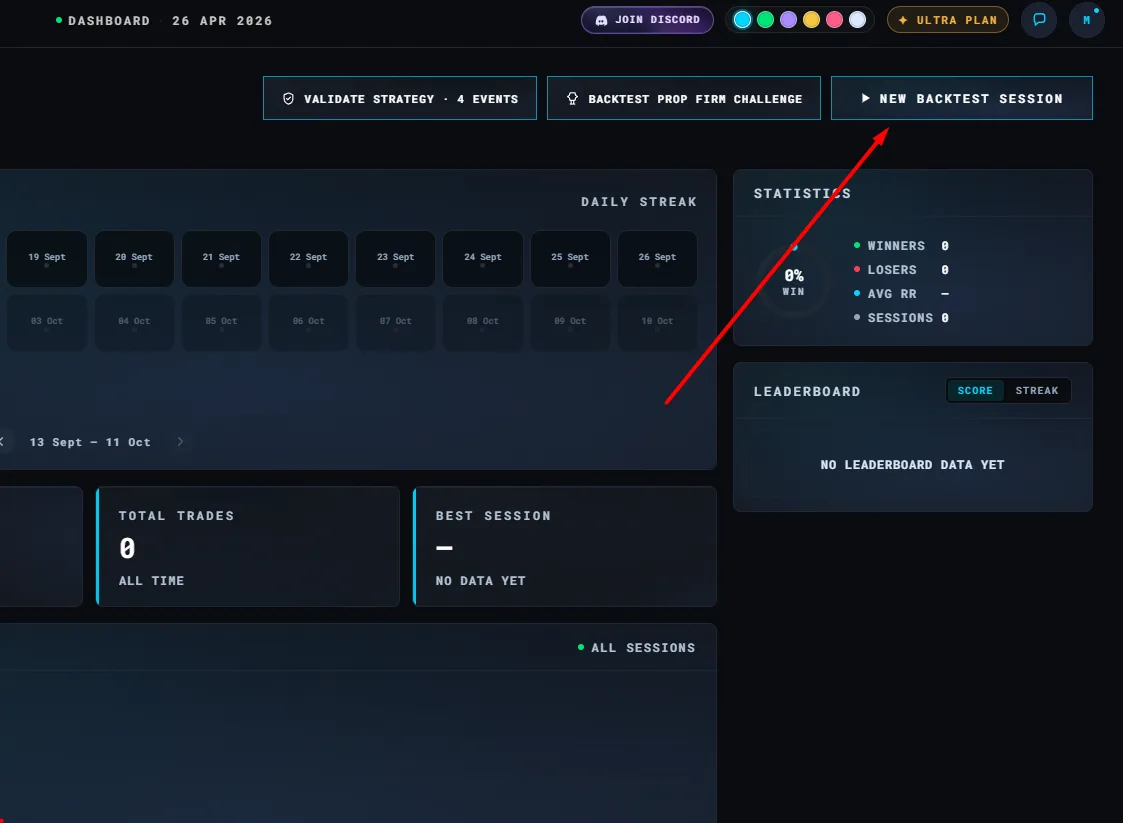
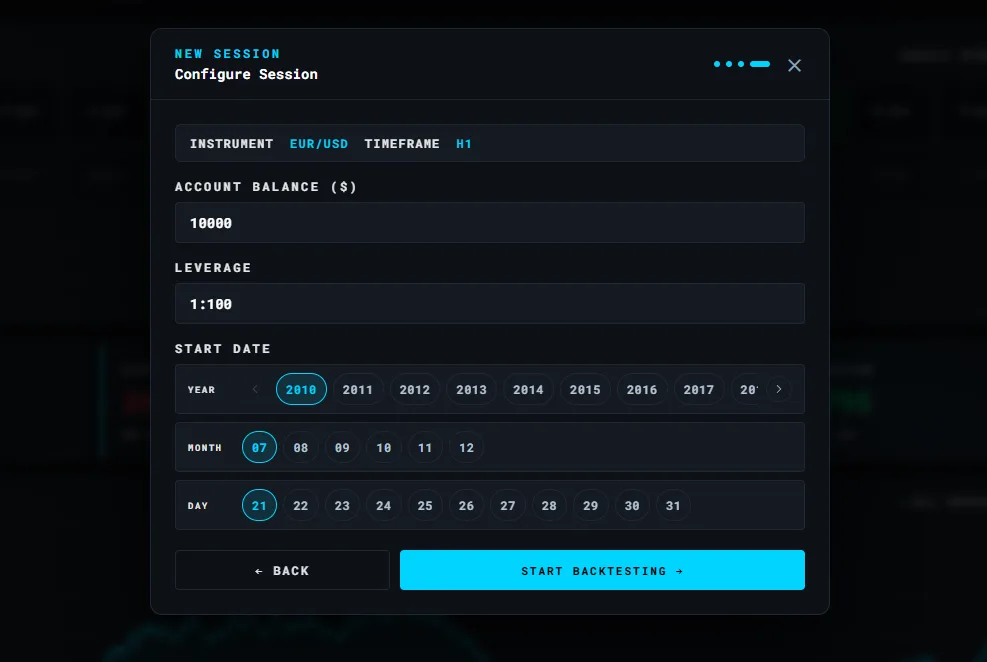
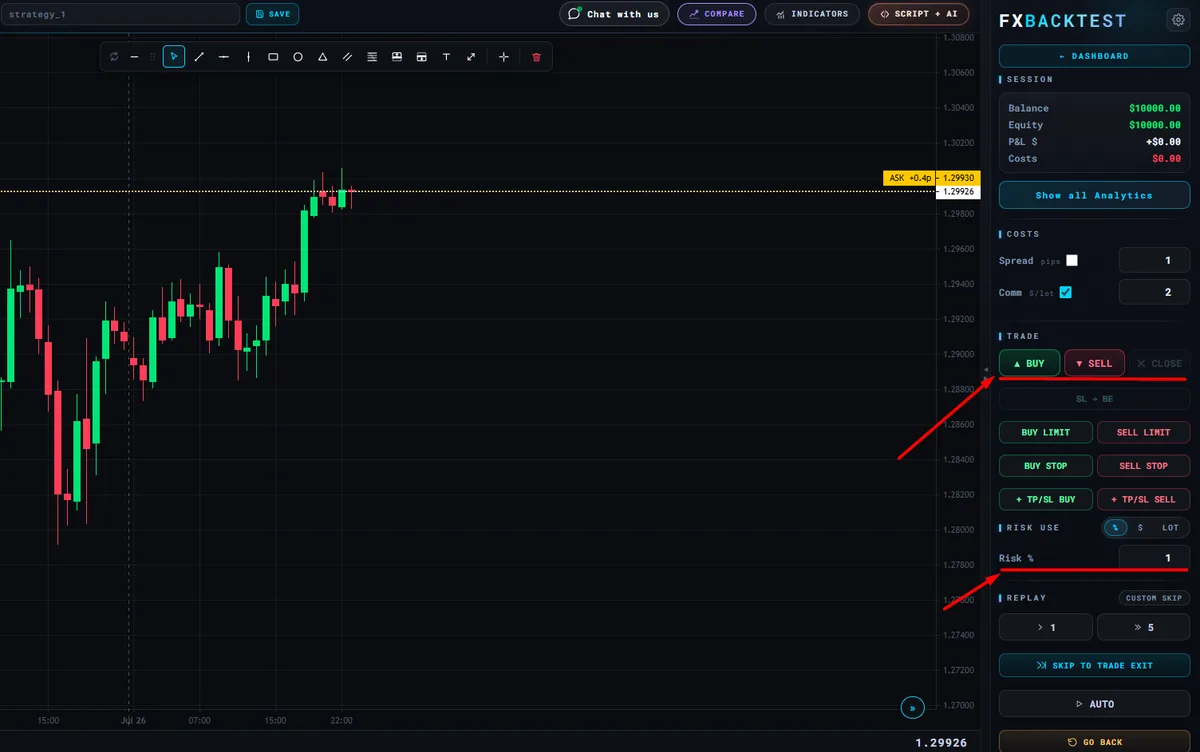
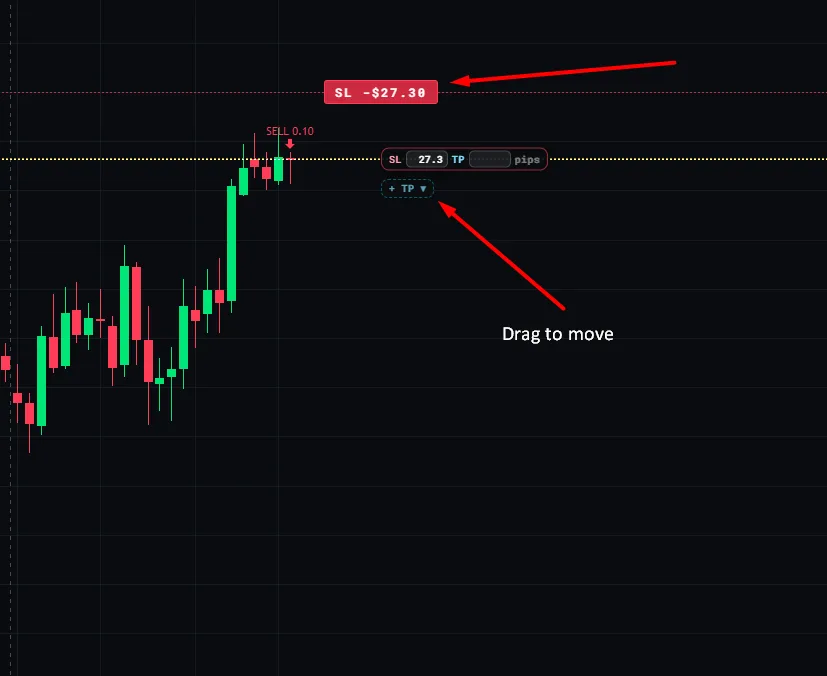
FxBacktest ejecuta todo el proceso en el navegador, gratis. Elige un instrumento y una temporalidad, reproduce el gráfico vela a vela, abre compras y ventas con stop y objetivo arrastrables, y el lote se ajusta automáticamente a un porcentaje de riesgo fijo. Cada operación queda registrada y el informe de fin de sesión suma tu win rate, expectativa, profit factor y drawdown automáticamente — sin Pine Script, sin descargas, sin tarjeta. Sirve para una estrategia discrecional que un probador solo de código no puede medir.
- Custom bar replay
- Compare symbols
- 86 indicadores
- Retos de prop firms
- MT5 EA analytics
- Economic calendar
- Community backtests
- Retos de prop firms
- MT5 EA analytics
- Curso gratis
- Community backtests
- Retos de prop firms
- 7 tipos de vela
- Curso gratis
- Diario de operaciones + etiquetas
- Retos de prop firms
- 7 tipos de vela
Paso 1 — Escribe primero las reglas
Es fácil asentir ante pasos abstractos, así que aquí tienes el mismo proceso con números. La estrategia: comprar el retroceso a la EMA 20 en tendencia alcista, stop bajo el último mínimo, objetivo al doble de la distancia del stop.
- Muestra: 60 operaciones en EURUSD H1, abarcando un tramo tendencial, un rango errático y una semana de noticias de alta volatilidad.
- Resultado: 24 ganadoras, 36 perdedoras — un 40% de acierto, que suena a fracaso hasta que lo lees junto al riesgo-beneficio.
- Las cuentas: con 1:2, las 24 ganadoras devuelven 48R y las 36 perdedoras cuestan 36R. Neto +12R en 60 operaciones.
- Expectativa: 12R entre 60 operaciones = +0,2R por operación. Arriesgando un 1% por operación, eso es aproximadamente un 0,2% de la cuenta ganado por cada operación tomada.
- Drawdown máximo: una racha de 7 pérdidas seguidas a mitad de la muestra hundió la curva de equity 7R. Ese es el número que decide si de verdad puedes operar esto.
Un buen backtester calcula todo esto por ti y dibuja la curva de capital, para que leas la estrategia como lo haría una mesa de riesgo en vez de sumando una hoja de cálculo a mano.
Haz backtesting de una estrategia gratis y sin código
FxBacktest ejecuta todo el proceso en el navegador gratis. Elige instrumento y temporalidad, reproduce el gráfico barra a barra, abre compras y ventas con stop y objetivo arrastrables, y el lote se dimensiona solo a un porcentaje de riesgo fijo. Cada operación queda registrada, y el informe de fin de sesión suma automáticamente tu tasa de aciertos, esperanza, profit factor y drawdown: sin Pine Script, sin descargas y sin tarjeta. Funciona con una estrategia discrecional que un probador de solo código no puede medir.
Un ejemplo resuelto: 60 operaciones en EURUSD H1
Es fácil asentir ante pasos abstractos, así que aquí está el mismo proceso con números. La estrategia: comprar el retroceso a la EMA 20 en tendencia alcista, stop bajo el mínimo relevante, objetivo al doble de la distancia del stop.
- Muestra: 60 operaciones en EURUSD H1, abarcando un tramo con tendencia, un rango lateral y una semana de noticias de alta volatilidad.
- Resultado: 24 ganadoras, 36 perdedoras — un 40% de aciertos, que suena a fracaso hasta que lo lees junto al riesgo/beneficio.
- Las cuentas: a 1:2, las 24 ganadoras devuelven 48R y las 36 perdedoras cuestan 36R. Neto +12R en 60 operaciones.
- Esperanza: 12R entre 60 operaciones = +0,2R por operación. Arriesgando un 1% por operación, eso es aproximadamente un 0,2% de la cuenta ganado por cada operación tomada.
- Drawdown máximo: una racha de 7 pérdidas seguidas a mitad de muestra bajó la curva de capital 7R. Ese es el número que decide si de verdad puedes operar esto.
Fíjate en lo que expone la muestra y que un test de 10 operaciones habría ocultado por completo: la racha de siete pérdidas. Una estrategia con esperanza positiva que no puedes soportar psicológicamente no es una estrategia operable, y solo una muestra lo bastante grande saca eso a la luz.
Cómo es de verdad un buen resultado de backtest
No hay una única nota de aprobado, pero estos rangos separan un resultado que merece forward testing de uno que merece descartarse.
| Métrica | Débil | Merece seguir testeando | Fuerte |
|---|---|---|---|
| Tamaño de muestra | Menos de 30 operaciones | 50-100 operaciones | Más de 200 operaciones |
| Expectancy | Negativa o ~0R | +0,1R a +0,3R | Por encima de +0,3R |
| Profit factor | Por debajo de 1,0 | 1,3 a 1,6 | Por encima de 1,6 |
| Max drawdown | Más profundo de lo que aguantarías | Menos del 15% de la cuenta | Menos del 10% de la cuenta |
| Racha perdedora más larga | Desconocida — muestra demasiado pequeña | Medida y soportable | Medida y cómoda |
Desconfía de los resultados que parecen demasiado buenos. Un profit factor por encima de 3 en una muestra pequeña casi siempre significa que se doblaron las reglas, que la muestra se eligió a dedo de un único régimen favorable o que la estrategia se sobreajustó a los datos sobre los que testeaste.
Backtesting manual vs automatizado de una estrategia
Los dos enfoques responden a la misma pregunta, pero encajan con conjuntos de reglas distintos, y elegir el equivocado desperdicia semanas.
- El automático encaja con reglas totalmente mecánicas sin decisiones de criterio. Escribes la estrategia en código, la ejecutas sobre años de histórico en segundos y puedes optimizar parámetros rápidamente. La pega: solo prueba lo que puedes expresar en código, y la optimización rápida hace que el sobreajuste sea casi sin esfuerzo.
- El manual encaja con reglas discrecionales — cualquier cosa que implique estructura, contexto o «solo en este tipo de mercado». Reproduces el gráfico vela a vela sin poder ver el futuro, así que la prueba refleja las decisiones que realmente habrías tomado en ese momento.
La mayoría de estrategias minoristas son en parte discrecionales aunque el trader crea que son mecánicas. Si no puedes entregar tus reglas a un desconocido y que tome exactamente las mismas operaciones, la estrategia lleva juicio dentro y necesita testeo manual.
Cinco errores que invalidan un backtest
- Saltarse los setups feos. Dejar pasar operaciones que «obviamente» habrían perdido es la forma más común en que los traders inflan el win rate sin darse cuenta.
- Ver las velas futuras. Desplazar un gráfico estático deja que tu ojo registre lo que pasó después. El replay vela a vela es la única forma de eliminarlo.
- Probar un solo régimen de mercado. Una estrategia de seguimiento de tendencia probada solo en una tendencia limpia parecerá extraordinaria y fallará en cuanto el mercado lateralice.
- Ignorar los costes. El spread y la comisión vuelven negativas muchas ventajas marginales de scalping. Un backtest sin costes aplicados mide una estrategia que en realidad no puedes operar.
- Reajustar a mitad de la muestra. Cambiar las reglas a medio camino porque los resultados decepcionan significa que tu muestra ahora prueba dos estrategias distintas, y ninguna de forma honesta.
Medido: por qué los años que testeas deciden la respuesta
La forma más común en que un backtest miente no es un error de programación, sino testear un único régimen de volatilidad y leer el resultado como una propiedad permanente de la estrategia. Este es el tamaño de ese efecto, medido sobre 3.440 barras diarias de EURUSD:
| Year | Rango diario medio EURUSD | frente a la media de 11 años | GBPUSD |
|---|---|---|---|
| 2015 | 107 pips | +51% | 107 pips |
| 2016 | 79 pips | +11% | 131 pips |
| 2019 | 47 pips | -34% | 88 pips |
| 2021 | 54 pips | -24% | 79 pips |
| 2022 | 88 pips | +24% | 116 pips |
| 2024 | 53 pips | -25% | 68 pips |
| Media 2015-2025 | 71 pips | — | 95 pips |
El día medio del EURUSD fue de 107 pips en 2015 y 47 pips en 2019: el mismo instrumento, menos de la mitad de movimiento. Una estrategia de ruptura testeada solo en 2015 parece excelente; las mismas reglas en 2019 apenas cubren el spread. Ninguno de los dos resultados está mal, y ninguno es la esperanza real de la estrategia.
De esto se derivan tres reglas directas:
- Nunca pruebes una sola ventana reciente y continua. Divide la muestra entre un año de alta volatilidad y otro de baja y compara los dos informes por separado, no fusionados.
- Vigila el par, no solo la estrategia. 2016 fue tranquilo para EURUSD (79 pips) y el año más movido de la década para GBPUSD (131 pips, el referéndum del Brexit). Los resultados de cartera lo ocultan; los resultados por instrumento lo destapan.
- Informa del rango, no de un solo número. «Profit factor 1,4» significa poco. «Profit factor 1,9 en 2015, 1,1 en 2019» es una estrategia con la que de verdad puedes planificar.
Los reguladores hacen el mismo señalamiento sobre los resultados simulados en general: mira la norma de la CFTC citada abajo, que exige que el rendimiento hipotético lleve una advertencia de que tales programas están «diseñados con el beneficio de la retrospectiva». Ese es justo el modo de fallo que produce un backtest de un solo régimen.
Calculado el 27-08-2026 desde el archivo OHLC de FxBacktest derivado de ticks: 3.440 barras diarias de EURUSD y 3.438 de GBPUSD, 2015-2025. El «rango diario medio» es la media del máximo menos el mínimo de cada día, en pips.
Backtesting de una estrategia — preguntas frecuentes
Apunta a al menos 50 o 100 operaciones en condiciones de mercado distintas antes de fiarte de los números. Con menos, un par de ganadoras con suerte pueden hacer que una estrategia perdedora parezca rentable. Cuantas más operaciones tenga la muestra, más fiables son la tasa de aciertos y la esperanza.
| Entrada (diario, objetivo 1:1) | Operaciones | Win rate | Gemelo aleatorio | Ventaja real |
|---|---|---|---|---|
| Cruce alcista del MACD | 10,069 | 52.6% | 52.0% | +0,6 pts |
| RSI(14) sale de sobreventa | 2,936 | 52.2% | 51.1% | +1,1 pts |
| Cruce dorado (EMA 50/200) | 780 | 52.4% | 53.0% | −0,6 pts |
| Cierre bajo la banda inferior de Bollinger | 7,102 | 52.0% | 51.6% | +0,4 pts |
| Cualquier compra aleatoria | — | 51.8% | — | — |
| Cualquier venta aleatoria | — | 46.6% | — | — |
- Una estrategia de compras con un 52% todavía no te ha demostrado nada. Las compras aleatorias ganaron un 51,8% en este periodo porque los índices, el oro y las cripto subieron. Toda regla de compra hereda eso gratis.
- La mayoría de las ventajas reales estaban por debajo de dos puntos. El mejor resultado diario de todo el estudio fue +3,0 puntos (RSI en sobreventa con objetivo 1:2).
- La solución no cuesta nada: después de tu backtest, toma el mismo número de operaciones en velas aleatorias con el mismo stop y compara. Si la diferencia está dentro de tu error de muestreo, no tienes ventaja que operar.
Fuente: ¿funcionan de verdad los indicadores de trading? — 1.022.716 señales, OHLC bid de Dukascopy, 93 instrumentos, de 2010 a agosto de 2026. Los empates entre stop y objetivo se cuentan como pérdidas; cinco sorteos aleatorios por señal.
Backtesting de una estrategia — FAQ
¿Cuántas operaciones necesito para hacer backtesting de una estrategia?
Apunta a al menos 50 a 100 operaciones en distintas condiciones de mercado antes de fiarte de los números. Con menos, un par de ganadoras afortunadas pueden hacer que una estrategia perdedora parezca rentable. Cuantas más operaciones tenga la muestra, más fiables se vuelven el win rate y la expectativa.
¿Qué métricas importan más al hacer backtesting de una estrategia de trading?
El win rate por sí solo engaña. Léelo junto al riesgo-beneficio, la expectativa (beneficio medio por operación), el profit factor y el drawdown máximo. Una estrategia con un 40% de acierto y riesgo-beneficio 1:2 es rentable; un 60% con 1:0,5 no lo es. La expectativa y el drawdown juntos te dicen si la ventaja es real y soportable.
¿Puedo hacer backtesting de una estrategia de trading gratis?
Sí. FxBacktest es un backtester gratuito en el navegador: reproduce gráficos históricos vela a vela, abre operaciones manuales con stop y objetivo y obtén un informe completo de win rate, expectativa y drawdown — sin descargas, sin código y sin tarjeta de crédito.
¿Cuánto se tarda en hacer backtesting de una estrategia de trading?
Una muestra de 50 a 100 operaciones en un gráfico horario suele llevar de dos a cuatro horas de replay concentrado. Es muchísimo más rápido que hacer forward testing de la misma estrategia en real, que tardaría meses en producir el mismo número de operaciones.
¿Cuánto tiempo atrás debo hacer backtesting de una estrategia?
Lo suficiente para cubrir varias condiciones de mercado distintas, no un número fijo de años. Uno o dos años de datos en una temporalidad intradía suelen abarcar periodos de tendencia, rango, calma y volatilidad. Probar solo los últimos meses corre el riesgo de medir un único régimen que no se repetirá.
¿Cuál es la diferencia entre backtesting manual y automático?
El backtesting automático ejecuta una estrategia escrita en código sobre el histórico en segundos, pero solo sirve para reglas totalmente mecánicas. El backtesting manual consiste en reproducir el gráfico y tomar cada operación a mano, que es la única forma honesta de probar una estrategia discrecional en la que el criterio forma parte de la entrada.
Fuentes
- 17 CFR § 4.41 — norma de la CFTC sobre rendimiento hipotético — la regulación de EE. UU. que rige cómo deben presentarse los resultados simulados, y el origen de la advertencia estándar de que los programas simulados están «diseñados con el beneficio de la retrospectiva».
- Norma de cumplimiento 2-29 de la NFA — comunicaciones con el público — la norma de la National Futures Association sobre material promocional y resultados hipotéticos.