Trading-Strategie backtesten:
kostenloses Tool
Eine Handelsstrategie zu backtesten ist der Weg herauszufinden, ob eine Idee einen Edge hat, bevor sie dich echtes Geld kostet. Schlampig gemacht bestätigt es nur, was du ohnehin gehofft hast; sauber gemacht liefert es dir eine Trefferquote, einen Erwartungswert und einen Drawdown, denen du tatsächlich trauen kannst. Hier ist der Ablauf Schritt für Schritt — und das kostenlose Werkzeug dafür.

 Daten von Dukascopy
Eine Trading-Strategie zu backtesten heißt, ihre Regeln auf historische Kurse anzuwenden und festzuhalten, was passiert wäre — so oft, dass das Ergebnis eine Messung ist und keine Anekdote. Ziel ist eine Stichprobe, die groß und ehrlich genug ist, damit die Zahlen die Strategie widerspiegeln, nicht Glück und nicht deine Voreingenommenheit. Fünf Schritte bringen dich dorthin.
Schritt 1 — Schreib zuerst die Regeln auf
Bevor du auch nur einen Chart ansiehst, definiere die Strategie präzise: was einen Einstieg auslöst, wo der Stop liegt, wo das Ziel liegt und was den Trade vorzeitig schließt. Wenn die Regeln nur in deinem Kopf existieren, biegst du sie unbewusst für jeden Chart zurecht und der Backtest ist wertlos. Schriftliche Regeln machen jeden Trade wiederholbar — genau darum geht es beim richtigen Testen.
Schritt 2 — Wähle Instrument und Zeitrahmen
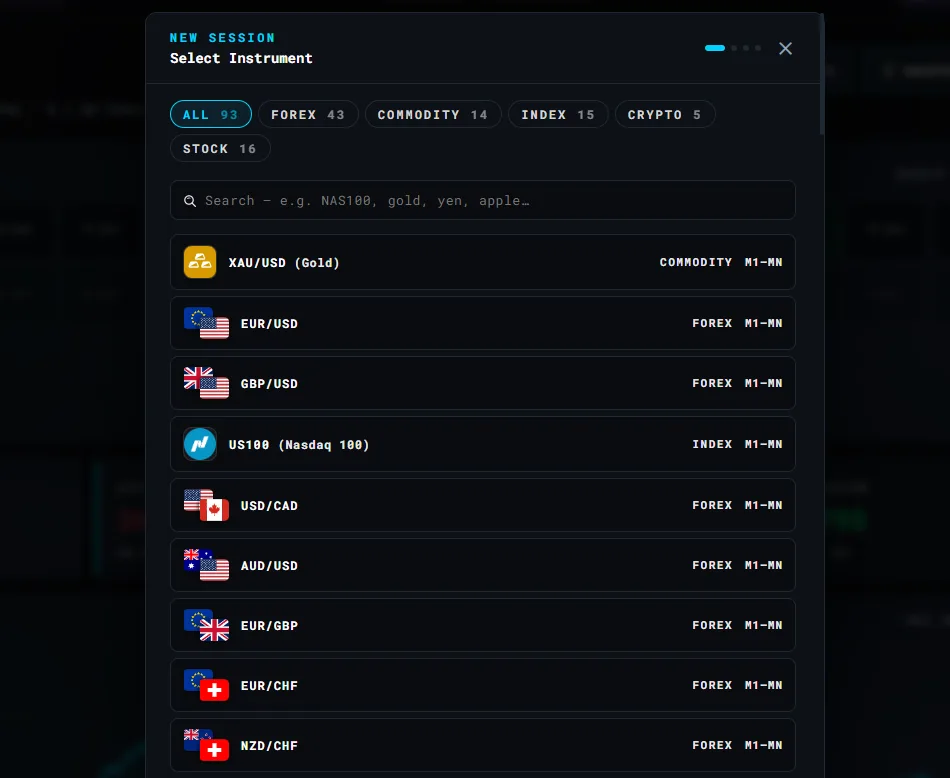
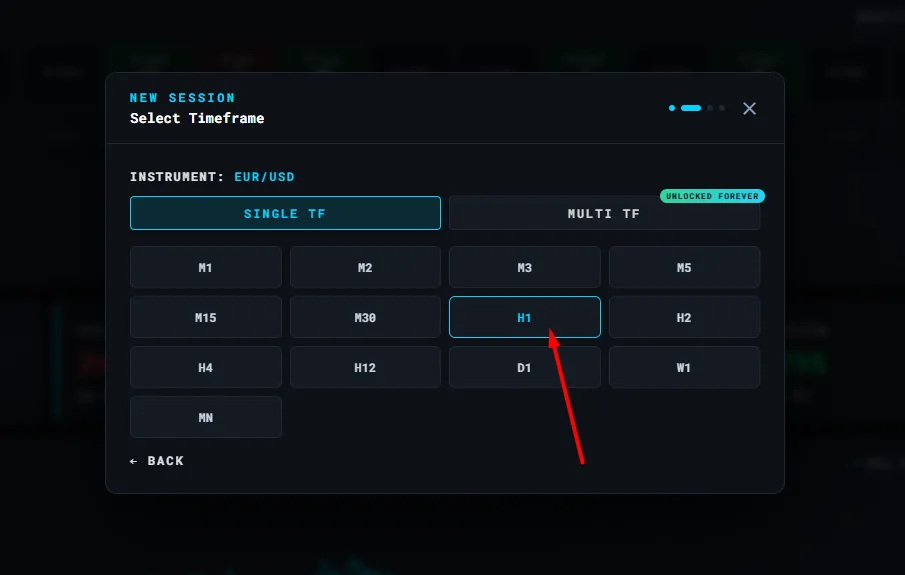
Teste die Strategie auf dem Markt und Zeitrahmen, für den sie tatsächlich gedacht ist. Ein Scalping-Regelwerk gehört auf M1–M15; eine Swing-Strategie auf H4–D1. Lade echte historische Daten für dieses Instrument — und wenn die Strategie allgemein gelten soll, plane, den Test auf einigen anderen Märkten zu wiederholen, statt anzunehmen, dass sich ein Ergebnis überträgt.
Schritt 3 — Spiel den Chart ab und nimm jeden Trade
Bewege den Chart Kerze für Kerze vorwärts und nimm jeden Trade, den deine Regeln erlauben — auch die hässlichen, die du lieber auslassen würdest. Hier gehen die meisten Backtests schief: Setups, die sich „nicht richtig anfühlten“, still auszulassen, bläht die Trefferquote auf und verdeckt das echte Verhalten der Strategie. Manuelles Backtesting Kerze für Kerze hält dich ehrlich, weil du die künftigen Kerzen nicht sehen kannst.
Schritt 4 — Bau eine ausreichend große Stichprobe auf
Eine Handvoll Trades beweist nichts. Ziele auf mindestens 50–100 Trades unter verschiedenen Bedingungen — Trends, Seitwärtsphasen, ruhige und volatile Zeiten — damit ein paar Glückstreffer das Ergebnis nicht tragen. Genau deshalb schlägt manuelles Backtesting das Warten auf Live-Trades: Eine Stichprobe von 60 Trades baust du an einem Nachmittag statt in einem Jahr auf.
Schritt 5 — Lies die Kennzahlen zusammen, nicht nur die Trefferquote
Die Trefferquote allein ist die am meisten überschätzte Zahl im Trading. Lies das ganze Bild:
- Trefferquote + Chance-Risiko — 40 % Trefferquote bei 1:2 ist profitabel; 60 % bei 1:0,5 nicht.
- 9 Zeiteinheiten
- 53 Indikatoren
- Maximaler Drawdown — der tiefste Rückgang des Kontos; der Schmerz, den du aushalten musst, um den Edge einzusammeln.
Ein guter Backtester berechnet all das für dich und zeichnet die Equity-Kurve, sodass du die Strategie liest wie ein Risk-Desk, statt eine Tabelle von Hand zusammenzuzählen.
Eine Strategie kostenlos backtesten
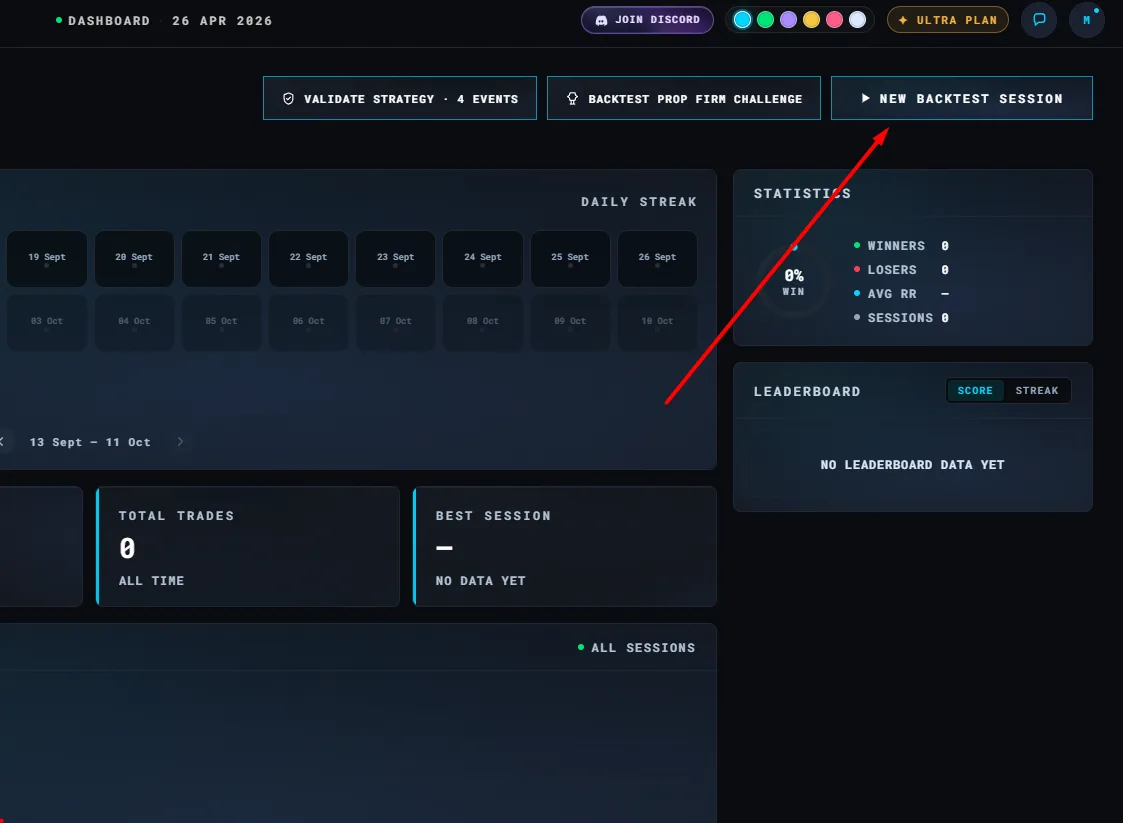
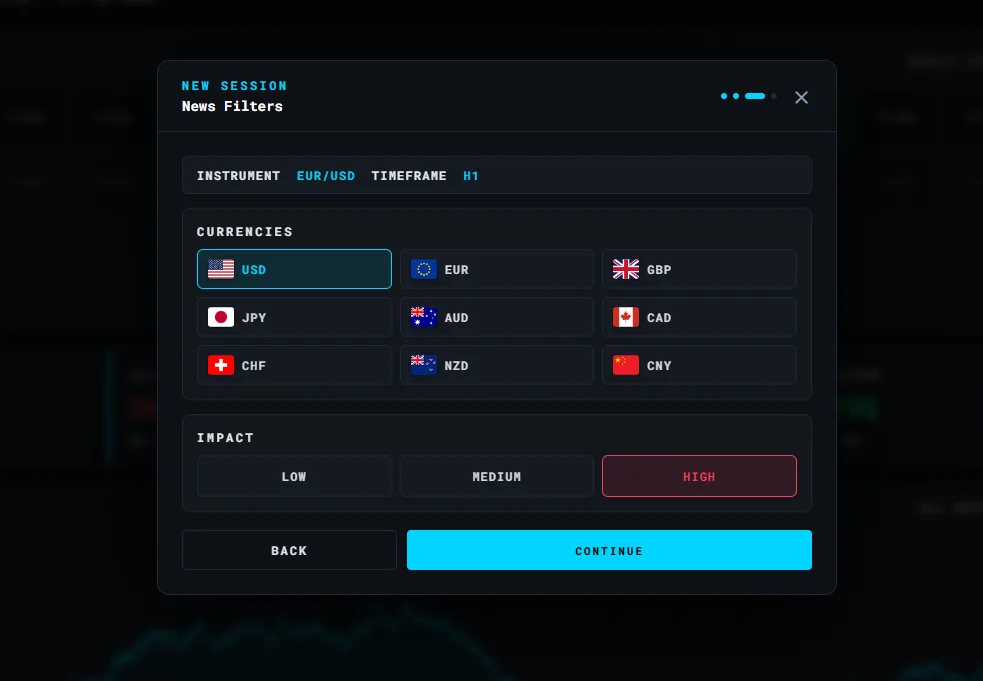
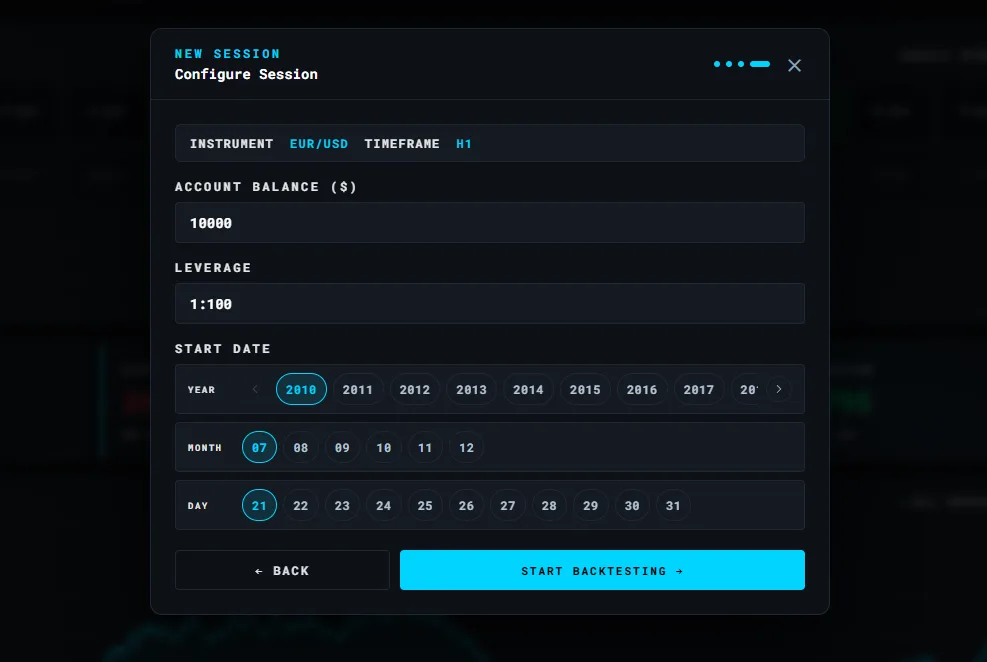
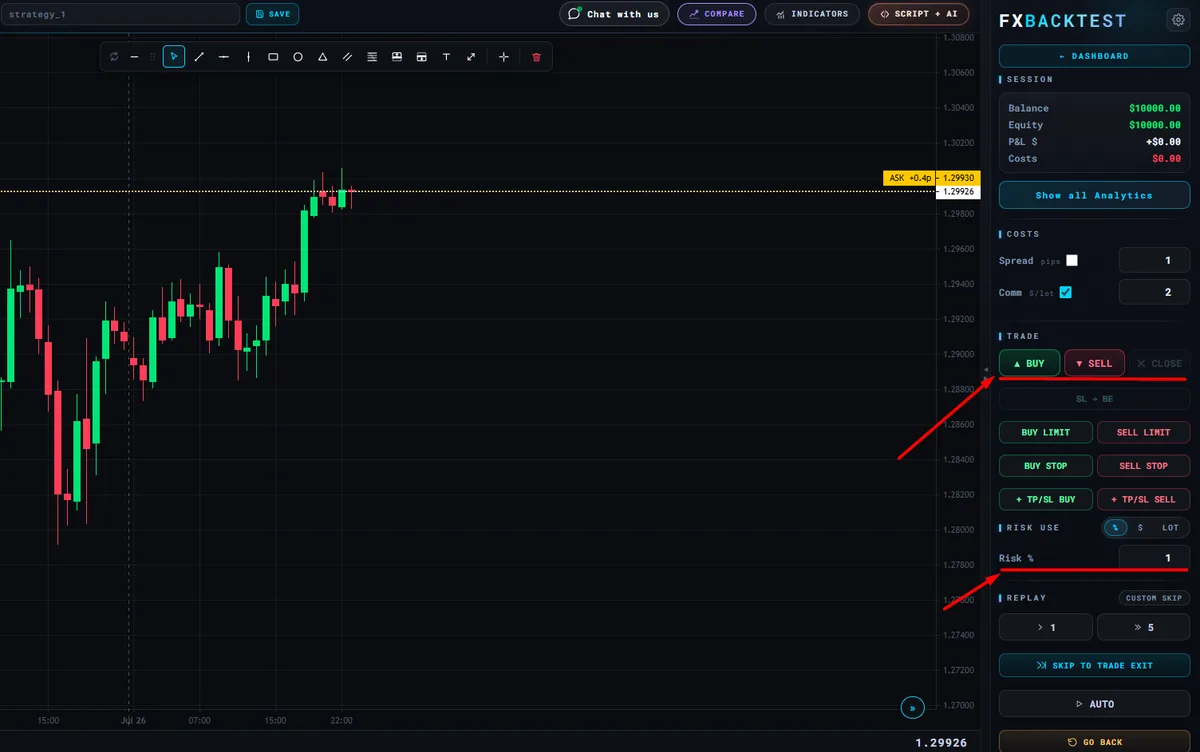
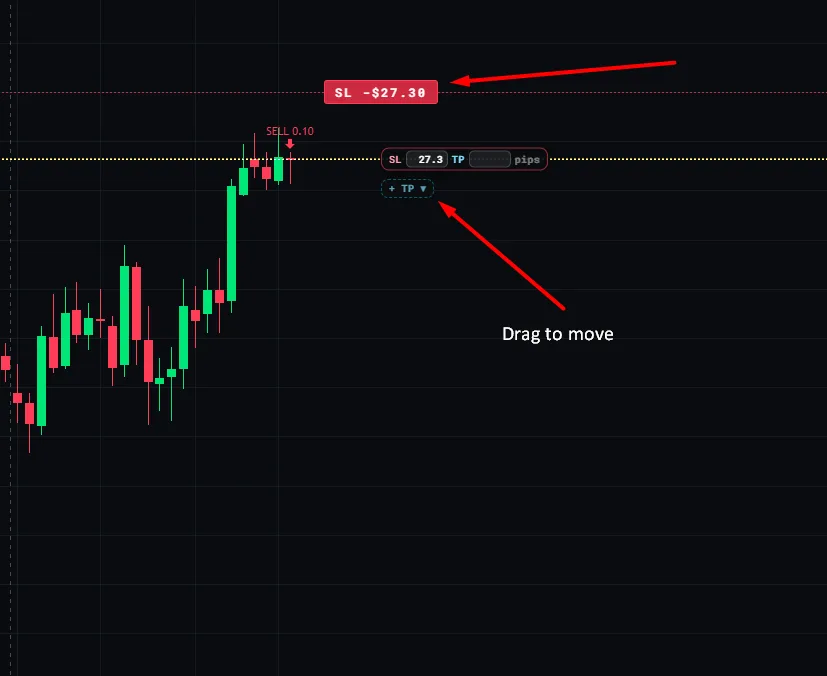
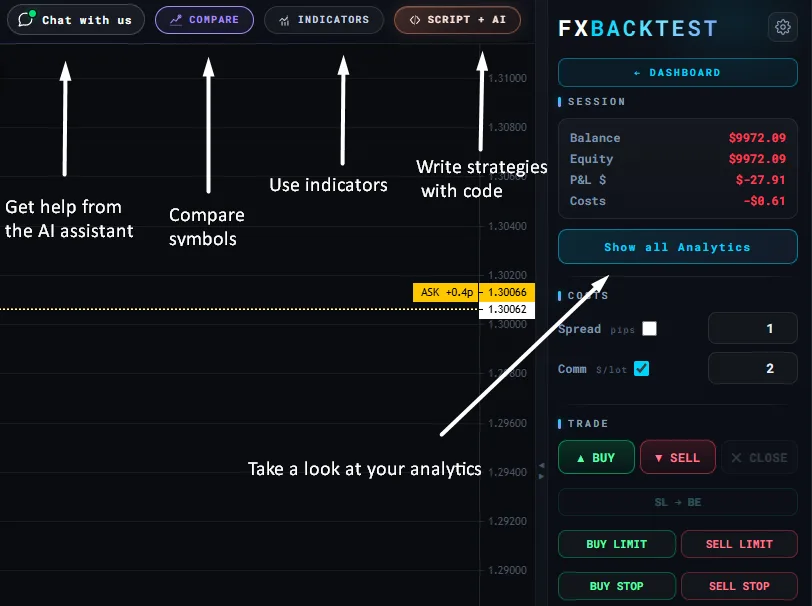
FxBacktest erledigt den ganzen Prozess kostenlos im Browser. Wähle ein Instrument und einen Zeitrahmen, spiele den Chart Kerze für Kerze ab, platziere Kauf- und Verkaufstrades mit verschiebbarem Stop und Ziel, und die Lotgröße wird automatisch auf einen festen Risikoprozentsatz berechnet. Jeder Trade wird protokolliert, und der Bericht am Session-Ende summiert Trefferquote, Erwartungswert, Profit-Faktor und Drawdown automatisch — ohne Pine Script, ohne Download, ohne Karte. Das funktioniert für eine diskretionäre Strategie, die ein reiner Code-Tester nicht messen kann.
- Individuelles Bar-Replay
- Symbole vergleichen
- 86 Indikatoren
- Strategie-Optimierung
- Pattern-Game
- Wirtschaftskalender
- Community-Backtests
- Multi-Strategie-Statistiken
- MT5-EA-Auswertung
- Kostenloser Kurs
- Community backtests
- Prop-Firm-Challenges
- 7 Kerzentypen
- Kostenloser Kurs
- Trading-Tagebuch + Tags
- Prop-Firm-Challenges
- 7 Kerzentypen
Schritt 1 — Schreib zuerst die Regeln auf
Abstrakten Schritten nickt man leicht zu, deshalb hier derselbe Prozess mit Zahlen. Die Strategie: den Rücksetzer an den 20er-EMA im Aufwärtstrend kaufen, Stop unter dem letzten Tief, Ziel bei der doppelten Stop-Distanz.
- Stichprobe: 60 Trades auf EURUSD H1, über eine Trendphase, eine zähe Seitwärtsphase und eine hochvolatile Nachrichtenwoche.
- Ergebnis: 24 Gewinner, 36 Verlierer — 40 % Trefferquote, was nach Misserfolg klingt, bis du es neben dem Chance-Risiko liest.
- Die Rechnung: bei 1:2 bringen die 24 Gewinner 48R und die 36 Verlierer kosten 36R. Netto +12R über 60 Trades.
- Erwartungswert: 12R geteilt durch 60 Trades = +0,2R pro Trade. Bei 1 % Risiko pro Trade sind das grob 0,2 % des Kontos pro genommenem Trade.
- Maximaler Drawdown: eine Serie von 7 Verlusten in Folge mitten in der Stichprobe drückte die Equity-Kurve um 7R. Diese Zahl entscheidet, ob du das wirklich traden kannst.
Ein guter Backtester berechnet all das für dich und zeichnet die Kapitalkurve, sodass du die Strategie liest, wie es ein Risikomanagement tun würde, statt eine Tabelle von Hand zu summieren.
Eine Strategie kostenlos backtesten, ohne Code
FxBacktest führt den kompletten Ablauf kostenlos im Browser aus. Wähle Instrument und Zeiteinheit, spiel den Chart Bar für Bar ab, platziere Kauf- und Verkaufstrades mit ziehbarem Stop und Ziel — das Lot wird automatisch auf einen festen Risikoprozentsatz dimensioniert. Jeder Trade wird protokolliert, und der Bericht am Ende der Sitzung summiert Trefferquote, Erwartungswert, Profitfaktor und Drawdown automatisch — kein Pine Script, kein Download, keine Karte. Es funktioniert für eine diskretionäre Strategie, die ein reiner Code-Tester nicht messen kann.
Ein durchgerechnetes Beispiel: 60 Trades auf EURUSD H1
Abstrakten Schritten nickt man leicht zu, deshalb hier derselbe Ablauf mit Zahlen. Die Strategie: den Rücksetzer zur 20er-EMA im Aufwärtstrend kaufen, Stop unter das Swing-Tief, Ziel auf die doppelte Stop-Distanz.
- Stichprobe: 60 Trades auf EURUSD H1, über einen trendenden Abschnitt, eine zerhackte Range und eine News-Woche mit hoher Volatilität.
- Ergebnis: 24 Gewinner, 36 Verlierer — eine Trefferquote von 40 %, was nach Scheitern klingt, bis du sie neben dem Chance-Risiko-Verhältnis liest.
- Die Rechnung: Bei 1:2 bringen die 24 Gewinner 48R und die 36 Verlierer kosten 36R. Netto +12R über 60 Trades.
- Erwartungswert: 12R geteilt durch 60 Trades = +0,2R pro Trade. Bei 1 % Risiko pro Trade sind das rund 0,2 % des Kontos pro genommenem Trade.
- Maximaler Drawdown: Eine Serie von 7 Verlusten in Folge mitten in der Stichprobe zog die Kapitalkurve um 7R nach unten. Das ist die Zahl, die entscheidet, ob du das wirklich handeln kannst.
Beachte, was die Stichprobe offenlegt und ein 10-Trade-Test komplett verborgen hätte: die Serie von sieben Verlusten. Eine Strategie mit positivem Erwartungswert, die du psychologisch nicht durchstehst, ist keine handelbare Strategie — und nur eine ausreichend große Stichprobe bringt das ans Licht.
Wie ein gutes Backtest-Ergebnis tatsächlich aussieht
Es gibt keine einzelne Bestehensgrenze, aber diese Bereiche trennen ein Ergebnis, das ein Forward-Test wert ist, von einem zum Wegwerfen.
| Kennzahl | Schwach | Weiter testen lohnt | Stark |
|---|---|---|---|
| Stichprobengröße | Unter 30 Trades | 50–100 Trades | 200+ Trades |
| Expectancy | Negativ oder ~0R | +0,1R bis +0,3R | Über +0,3R |
| Profit factor | Unter 1,0 | 1,3 bis 1,6 | Über 1,6 |
| Max drawdown | Tiefer, als du aushalten würdest | Unter 15 % des Kontos | Unter 10 % des Kontos |
| Längste Verlustserie | Unbekannt — Stichprobe zu klein | Gemessen und durchhaltbar | Gemessen und bequem |
Sei misstrauisch bei Ergebnissen, die zu gut aussehen. Ein Profitfaktor über 3 auf einer kleinen Stichprobe bedeutet fast immer, dass die Regeln gebogen wurden, die Stichprobe aus einem einzigen günstigen Marktregime gepflückt war oder die Strategie an die getesteten Daten angepasst wurde (Curve Fitting).
Manuelles vs. automatisiertes Backtesten einer Strategie
Beide Ansätze beantworten dieselbe Frage, passen aber zu unterschiedlichen Regelwerken — und den falschen zu wählen kostet Wochen.
- Automatisiert passt zu vollständig mechanischen Regeln ohne Ermessensentscheidungen. Du schreibst die Strategie als Code, lässt sie in Sekunden über Jahre an Historie laufen und kannst Parameter schnell optimieren. Der Haken: Es testet nur, was sich in Code ausdrücken lässt, und schnelle Optimierung macht Curve-Fitting fast mühelos.
- Manuell passt zu diskretionären Regeln — alles, was Struktur, Kontext oder „nur in dieser Art Markt“ beinhaltet. Du spielst den Chart Kerze für Kerze ab und siehst die Zukunft nicht, also spiegelt der Test die Entscheidungen wider, die du im Moment wirklich getroffen hättest.
Die meisten Retail-Strategien sind teilweise diskretionär, selbst wenn der Trader sie für mechanisch hält. Wenn du deine Regeln nicht einem Fremden geben kannst und der dieselben Trades nimmt, steckt Ermessen darin und sie braucht manuelles Testen.
Fünf Fehler, die einen Backtest wertlos machen
- Die hässlichen Setups auslassen. Trades auszulassen, die „offensichtlich“ verloren hätten, ist der häufigste Weg, wie Trader ihre Trefferquote unbemerkt aufblähen.
- Die künftigen Kerzen sehen. Beim Scrollen eines statischen Charts registriert dein Auge, was danach passierte. Replay Kerze für Kerze ist der einzige Weg, das zu verhindern.
- Nur eine Marktphase testen. Eine Trendfolgestrategie, die nur in einem sauberen Trend getestet wurde, sieht außergewöhnlich aus und scheitert, sobald der Markt seitwärts läuft.
- Kosten ignorieren. Spread und Kommission machen viele knappe Scalping-Edges negativ. Ein Backtest ohne eingerechnete Kosten misst eine Strategie, die du so nicht traden kannst.
- Mitten in der Stichprobe nachjustieren. Die Regeln auf halbem Weg zu ändern, weil die Ergebnisse enttäuschen, heißt, dass deine Stichprobe jetzt zwei verschiedene Strategien testet, und keine davon ehrlich.
Gemessen: warum die getesteten Jahre über die Antwort entscheiden
Der häufigste Weg, auf dem ein Backtest lügt, ist kein Programmierfehler — es ist, ein einziges Volatilitätsregime zu testen und das Ergebnis als dauerhafte Eigenschaft der Strategie zu lesen. Hier ist die Größe dieses Effekts, gemessen an 3.440 EURUSD-Tagesbars:
| Jahr | EURUSD Ø Tagesspanne | ggü. dem 11-Jahres-Mittel | GBPUSD |
|---|---|---|---|
| 2015 | 107 pips | +51% | 107 pips |
| 2016 | 79 pips | +11% | 131 pips |
| 2019 | 47 pips | -34% | 88 Pips |
| 2021 | 54 Pips | -24% | 79 pips |
| 2022 | 88 Pips | +24% | 116 Pips |
| 2024 | 53 Pips | -25% | 68 Pips |
| Mittel 2015–2025 | 71 Pips | — | 95 Pips |
Der Durchschnittstag von EURUSD hatte 107 Pips im Jahr 2015 und 47 Pips im Jahr 2019 — dasselbe Instrument, weniger als die halbe Bewegung. Eine Ausbruchsstrategie, die nur auf 2015 getestet wurde, sieht hervorragend aus; dieselben Regeln kommen 2019 kaum über den Spread. Keines der beiden Ergebnisse ist falsch, und keines ist der wahre Erwartungswert der Strategie.
Daraus folgen direkt drei Regeln:
- Teste nie nur ein durchgehendes jüngstes Zeitfenster. Teile die Stichprobe auf ein hochvolatiles und ein ruhiges Jahr auf und vergleiche die beiden Berichte getrennt, nicht zusammengeführt.
- Achte auf das Paar, nicht nur auf die Strategie. 2016 war für EURUSD ruhig (79 Pips) und für GBPUSD das lauteste Jahr des Jahrzehnts (131 Pips, das Brexit-Referendum). Portfolio-Ergebnisse verdecken das; Ergebnisse pro Instrument legen es offen.
- Nenne die Spanne, nicht eine einzelne Zahl. „Profit-Faktor 1,4“ sagt wenig. „Profit-Faktor 1,9 in 2015, 1,1 in 2019“ ist eine Strategie, mit der du wirklich planen kannst.
Aufsichtsbehörden machen zu simulierten Ergebnissen generell denselben Punkt — siehe die unten zitierte CFTC-Regel, die verlangt, dass hypothetische Ergebnisse den Hinweis tragen, solche Programme seien „mit dem Vorteil der Rückschau entworfen“. Genau dieses Versagensmuster erzeugt ein Backtest über ein einziges Regime.
Berechnet am 27.08.2026 aus dem tickbasierten OHLC-Archiv von FxBacktest: 3.440 EURUSD- und 3.438 GBPUSD-Tagesbars, 2015–2025. „Ø Tagesspanne“ ist der Mittelwert aus Tageshoch minus Tagestief, in Pips.
Eine Strategie backtesten — FAQ
Ziel sind mindestens 50 bis 100 Trades über verschiedene Marktbedingungen hinweg, bevor du den Zahlen traust. Bei weniger können ein paar glückliche Gewinner eine verlierende Strategie profitabel aussehen lassen. Je mehr Trades in der Stichprobe stecken, desto verlässlicher werden Trefferquote und Erwartungswert.
| Einstieg (Daily, 1:1-Ziel) | Trades | Win rate | Zufalls-Zwilling | Echter Edge |
|---|---|---|---|---|
| Bullisches MACD-Kreuz | 10,069 | 52.6% | 52.0% | +0,6 Pkt. |
| RSI(14) verlässt überverkauft | 2,936 | 52.2% | 51.1% | +1,1 Pkt. |
| Golden Cross (EMA 50/200) | 780 | 52.4% | 53.0% | −0,6 Pkt. |
| Schluss unter dem unteren Bollinger-Band | 7,102 | 52.0% | 51.6% | +0,4 Pkt. |
| Beliebiger zufälliger Long | — | 51.8% | — | — |
| Beliebiger zufälliger Short | — | 46.6% | — | — |
- Eine Long-Strategie mit 52 % hat dir noch nichts gezeigt. Zufällige Longs gewannen in diesem Zeitraum 51,8 %, weil Indizes, Gold und Krypto stiegen. Jede Long-Regel erbt das gratis.
- Die meisten echten Edges lagen unter zwei Punkten. Das beste Tagesergebnis der gesamten Studie waren +3,0 Punkte (RSI überverkauft bei einem 1:2-Ziel).
- Die Lösung kostet nichts: Nimm nach deinem Backtest dieselbe Anzahl Trades an zufälligen Kerzen mit demselben Stop und vergleiche. Liegt der Abstand innerhalb deines Stichprobenfehlers, hast du keinen Edge zum Traden.
Quelle: funktionieren Trading-Indikatoren wirklich? — 1.022.716 Signale, Dukascopy-Bid-OHLC, 93 Instrumente, 2010 bis August 2026. Gleichstände zwischen Stop und Ziel werden als Verluste gewertet; fünf Zufallsziehungen pro Signal.
Eine Strategie backtesten — FAQ
Wie viele Trades brauche ich, um eine Strategie zu backtesten?
Ziele auf mindestens 50 bis 100 Trades unter verschiedenen Marktbedingungen, bevor du den Zahlen vertraust. Mit weniger können ein paar Glückstreffer eine Verluststrategie profitabel aussehen lassen. Je mehr Trades in der Stichprobe, desto verlässlicher werden Trefferquote und Erwartungswert.
Welche Kennzahlen zählen beim Backtesten einer Trading-Strategie am meisten?
Die Trefferquote allein täuscht. Lies sie zusammen mit Chance-Risiko, Erwartungswert (durchschnittlicher Gewinn pro Trade), Profit-Faktor und maximalem Drawdown. Eine Strategie mit 40 % Trefferquote bei 1:2 ist profitabel; 60 % bei 1:0,5 nicht. Erwartungswert und Drawdown zusammen sagen dir, ob der Edge echt und durchzuhalten ist.
Kann ich eine Trading-Strategie kostenlos backtesten?
Ja. FxBacktest ist ein kostenloser Backtester im Browser: historische Charts Kerze für Kerze abspielen, manuelle Trades mit Stop und Ziel platzieren und einen vollständigen Bericht zu Trefferquote, Erwartungswert und Drawdown erhalten — ohne Download, ohne Code und ohne Kreditkarte.
Wie lange dauert es, eine Trading-Strategie zu backtesten?
Eine Stichprobe von 50 bis 100 Trades auf einem Stundenchart dauert typischerweise zwei bis vier Stunden konzentriertes Chart-Replay. Das ist dramatisch schneller als dieselbe Strategie live vorwärts zu testen, was Monate bräuchte, um gleich viele Trades zu liefern.
Wie weit zurück sollte ich eine Strategie backtesten?
Weit genug, um mehrere unterschiedliche Marktbedingungen abzudecken, statt einer festen Anzahl Jahre. Ein bis zwei Jahre Daten auf einem Intraday-Zeitrahmen umfassen meist Trend-, Seitwärts-, ruhige und volatile Phasen. Wer nur die letzten paar Monate testet, riskiert, eine einzige Marktphase zu messen, die sich nicht wiederholt.
Was ist der Unterschied zwischen manuellem und automatisiertem Backtesting?
Automatisiertes Backtesting lässt eine als Code geschriebene Strategie in Sekunden über die Historie laufen, funktioniert aber nur für vollständig mechanische Regeln. Manuelles Backtesting heißt, den Chart abzuspielen und jeden Trade von Hand zu nehmen – der einzige ehrliche Weg, eine diskretionäre Strategie zu testen, bei der Ermessen Teil des Einstiegs ist.
Quellen
- 17 CFR § 4.41 — CFTC-Regel zu hypothetischer Performance — die US-Vorschrift, wie simulierte Ergebnisse dargestellt werden müssen, und die Quelle des Standardhinweises, dass simulierte Programme „mit dem Vorteil der Rückschau entworfen“ werden.
- NFA Compliance Rule 2-29 — Kommunikation mit der Öffentlichkeit — die Regel der National Futures Association zu Werbematerial und hypothetischen Ergebnissen.